À chaque âge sa pièce ? À chaque situation son allocation.
Un jeune de 22 ans et un jeune retraité peuvent apprendre avec la même méthode. Leur allocation, elle, sera peut-être très différente.
· Lecture : environ 4 minutes
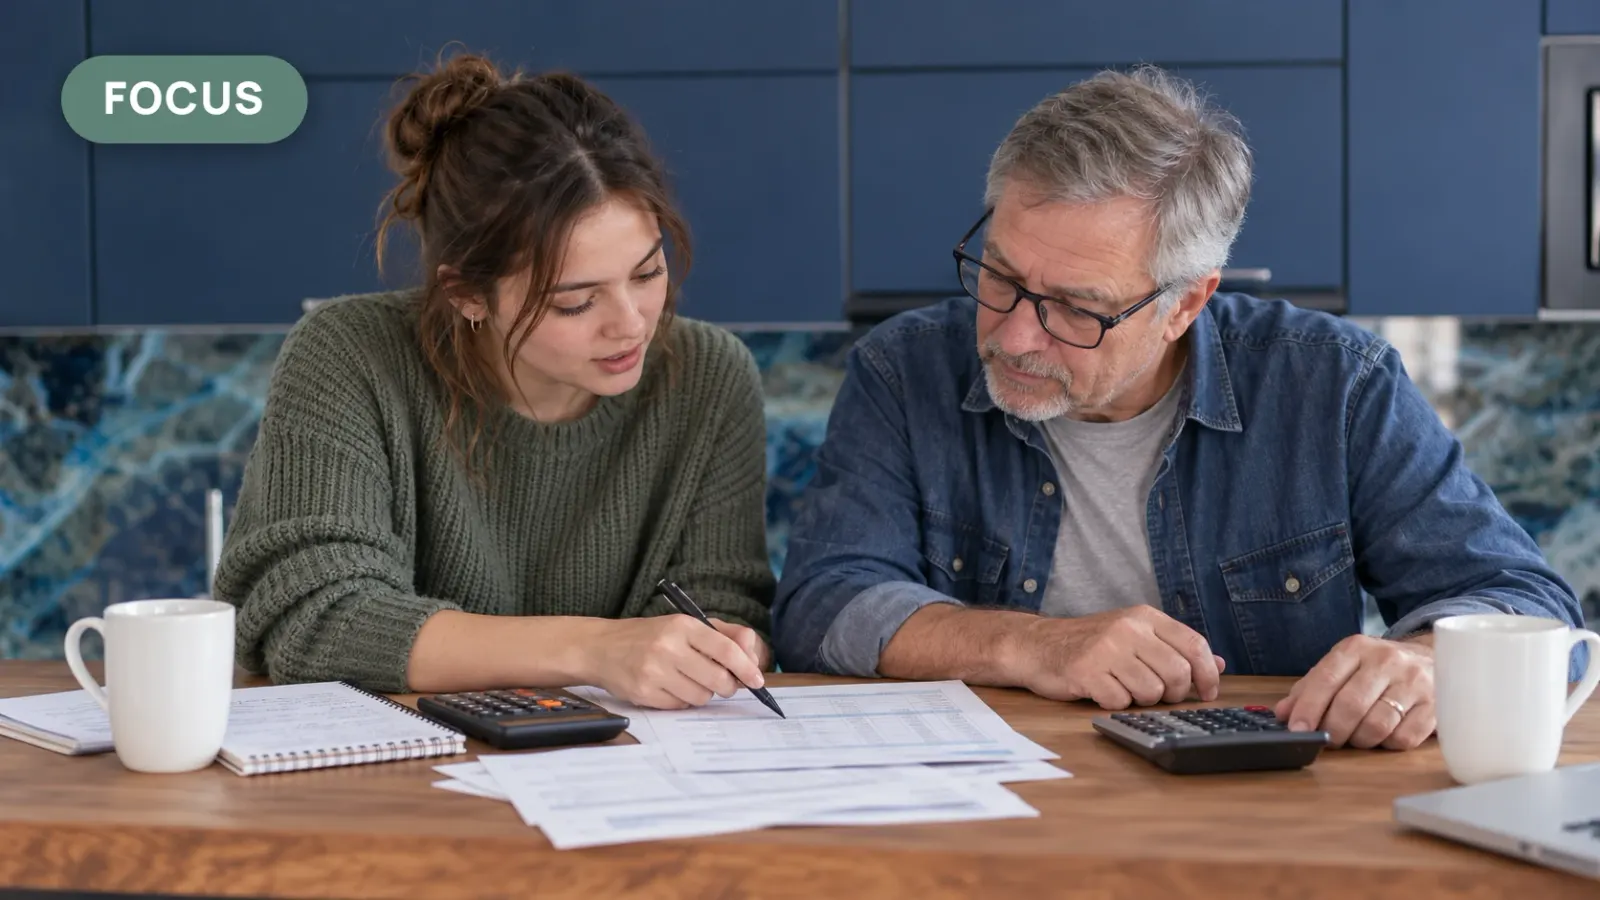
Un jeune de 22 ans qui commence à travailler et un jeune retraité peuvent s'asseoir autour de la même table, sortir leurs calculatrices et se poser une question identique : comment investir intelligemment l'argent dont ils disposent ?
Ils peuvent apprendre avec la même méthode. Leur allocation, elle, sera peut-être très différente.
Une date de naissance ne suffit pas à construire un portefeuille. Le projet, l'horizon de placement, les moyens disponibles, les retraits prévus et la tolérance au risque donnent des repères bien plus utiles.
À 22 ans, on dispose généralement de davantage de temps devant soi pour préparer sa retraite. C'est un avantage considérable : on peut commencer modestement, alimenter progressivement son portefeuille et laisser ses investissements travailler pendant plusieurs décennies.
Mais ce jeune envisage peut-être aussi d'acheter un logement dans trois ans. L'argent destiné à cet achat n'a pas le même horizon que celui réservé à sa retraite. À l'inverse, un retraité dont les revenus couvrent les dépenses peut envisager de transmettre une partie de son patrimoine et conserver, pour cette part, une perspective longue.
L'horizon appartient au projet autant qu'à la personne.
Il reste ensuite une question très personnelle : comment vais-je vivre les fluctuations de mon portefeuille ?
Pouvoir financièrement supporter une baisse et la supporter psychologiquement sont deux choses différentes. Un jeune investisseur peut avoir trente ans devant lui et très mal dormir lorsque son portefeuille recule. Son voisin retraité peut avoir davantage d'expérience et traverser ces mouvements avec plus de recul. Aucun des deux n'a à prouver son courage à la Bourse.
Un horizon long peut permettre d'accorder davantage de place aux actifs actions, à condition que les besoins financiers et le confort face au risque le permettent. Cette décision appartient à l'investisseur, une fois les conséquences comprises.
La sélection des pièces compte également. Pour les actifs actions, la robustesse repose notamment sur une diversification réelle, des investissements compris et des frais maîtrisés. Une exposition largement diversifiée réduit la dépendance au destin d'une seule entreprise ou d'un seul secteur.
Le temps donne alors une marge précieuse pour traverser les périodes difficiles et laisser la croissance se développer. Il ne répare toutefois pas automatiquement un mauvais investissement. La bonne démarche consiste à réunir des conditions favorables : des supports cohérents, une durée adaptée au projet et une allocation que l'on peut conserver lorsque les marchés deviennent moins accueillants.
Et cela s'apprend. Comprendre ce que l'on détient et pourquoi sa valeur fluctue peut rendre les hauts et les bas moins déstabilisants. La tolérance au risque peut évoluer avec les connaissances et l'expérience, sans devenir une obligation d'en prendre davantage.
Cette réflexion reste la même, que l'on investisse quelques centaines d'euros chaque mois ou un capital important déjà disponible.
Les versements réguliers, souvent appelés DCA, permettent d'investir à intervalles réguliers. Lorsqu'ils proviennent du salaire, on investit au rythme de son épargne. Lorsqu'un capital est déjà disponible, choisir de l'étaler répond à une autre question : celle du calendrier d'entrée. Cette progressivité peut aider à passer à l'action, mais elle laisse aussi une partie de l'argent en attente et peut faire manquer une hausse.
Dans les deux cas, le plan d'allocation vient d'abord. Comment stabiliser le portefeuille ? Quelle place donner aux actifs actions ? Quels compléments seraient utiles dans ma situation ? Les versements et leur calendrier servent ensuite cette allocation.
C'est toute l'ambition de la Méthode Puzzle : apprendre à poser les bonnes questions pour construire ses propres réponses. À 22 ans, à 50 ans ou à la retraite, il est possible de comprendre, de progresser et de prendre ses décisions avec davantage de sérénité.
À chacun les moyens de comprendre son portefeuille.
Laurent Daelman
Entrepreneur. Investisseur. Formateur.
Contenu pédagogique général. Le choix d'un placement dépend de la situation de chacun. Investir comporte un risque de perte en capital.
Sources
Repères documentaires consultés le 29 septembre 2026.