Investir en Belgique : comprendre la fiscalité de ses placements
Rendement, risques, frais… et fiscalité. Situer les questions fiscales dans son parcours d'investisseur permet de mieux préparer ses décisions, sans chercher à tout calculer.
· Lecture : environ 5 minutes
Quand on choisit un placement, on regarde son rendement, ses risques et ses frais. La fiscalité mérite la même attention : elle accompagne l'épargne, les revenus, les transactions et parfois la transmission. En comprendre les grandes lignes permet de mieux préparer ses décisions. C'est pourquoi elle fait partie des sujets abordés dans les formations de la Méthode Puzzle.
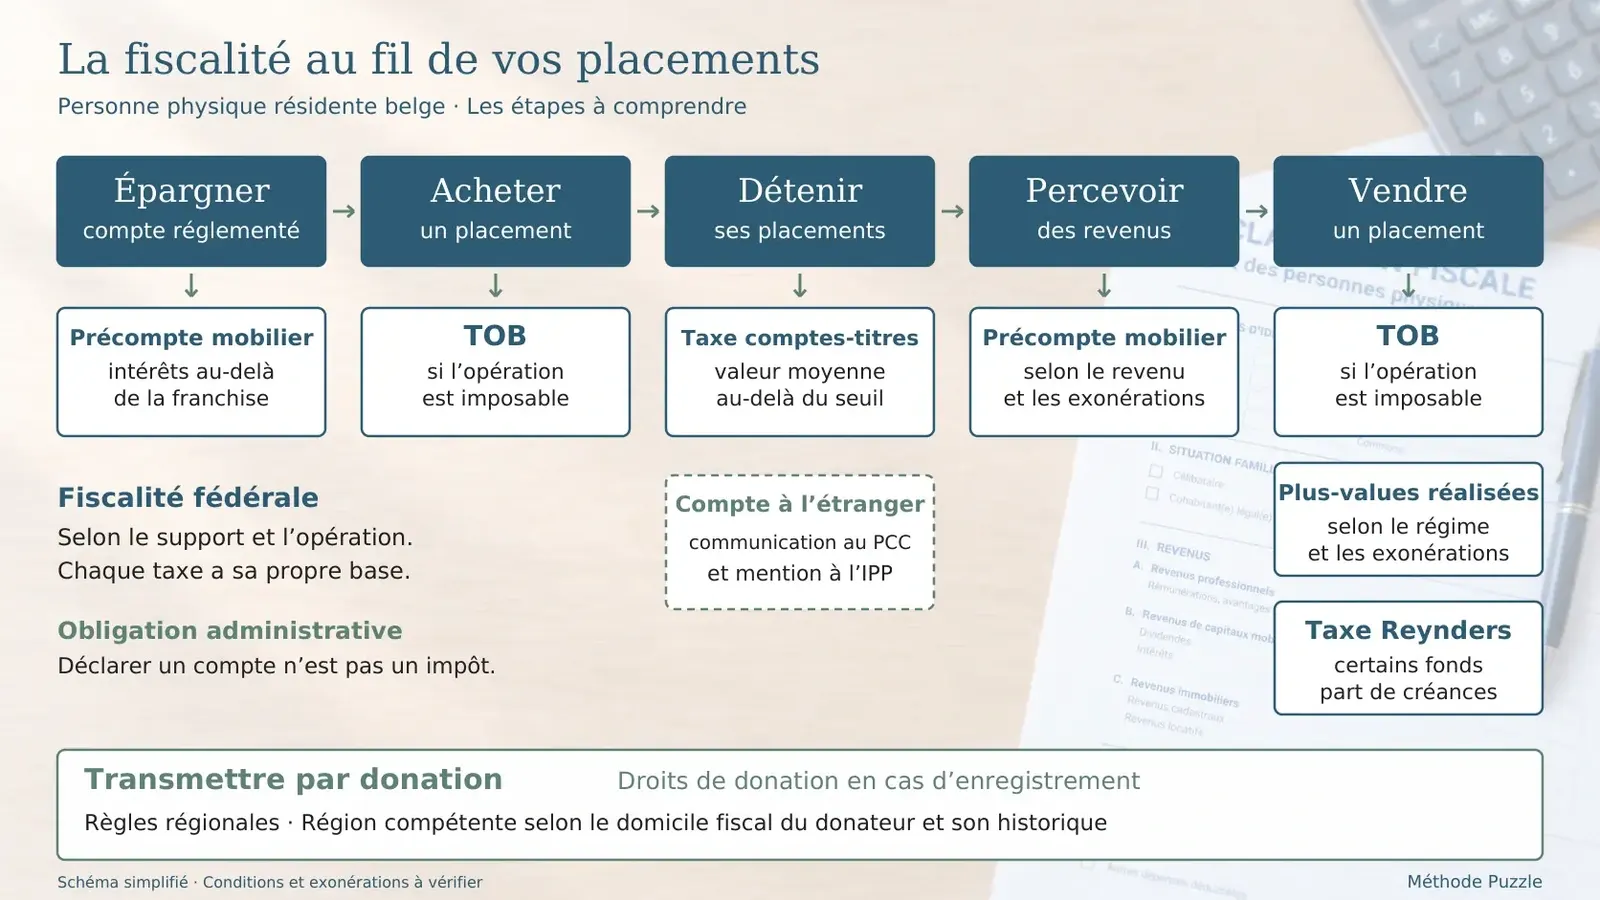
Pour un particulier résident belge, le premier repère consiste à situer les questions fiscales dans son parcours. Le schéma ci-dessus en propose une vue d'ensemble. Chaque case correspond à une situation à examiner ; les taxes représentées ne s'appliquent pas toutes à chaque placement.
Il s'agit de repères pour comprendre quand une taxe ou une obligation peut intervenir. Chaque règle possède ses conditions et ses exceptions.
Nous nous concentrons ici sur l'épargne courante et les placements détenus dans un patrimoine privé : actions, obligations, fonds et ETF notamment. Les enveloppes d'assurance et de pension complémentaire, comme les branches 21 et 23 ou la PLCI, restent hors de ce parcours.
De l'épargne aux premiers achats
La fiscalité commence déjà avec les intérêts de l'épargne. Un compte d'épargne réglementé bénéficie d'une exonération sur une première tranche d'intérêts. Cette règle ne s'étend pas automatiquement à tous les comptes ou à tous les produits portant le mot « épargne ». Le type exact de support compte donc autant que son nom commercial.
Lorsqu'on achète un titre, une taxe sur les opérations de bourse, la TOB, peut s'appliquer. Elle dépend du produit et de l'opération : elle n'accompagne pas systématiquement chaque achat. Avant de comparer deux placements, il est utile de connaître aussi les conditions fiscales de leur acquisition.
Détenir un placement et recevoir un revenu
Certaines questions concernent le compte sur lequel les placements sont conservés. La taxe annuelle sur les comptes-titres, par exemple, repose sur la valeur moyenne d'un compte répondant aux conditions légales. Elle ne correspond pas à une taxe distincte sur chaque action détenue.
D'autres règles concernent les revenus encaissés. Un intérêt ou un dividende peut faire l'objet d'un précompte mobilier. Des exonérations existent, avec leurs propres conditions. Une retenue effectuée à l'étranger ne remplace pas nécessairement l'impôt belge : l'origine du revenu et l'intermédiaire utilisé doivent aussi être examinés.
Vendre et comprendre ce qui est imposé
Au moment de vendre, plusieurs mécanismes peuvent entrer en jeu. La TOB porte sur une opération ; la fiscalité des plus-values concerne un gain réalisé. Le régime des plus-values prévoit notamment des exonérations dont l'appréciation dépasse la seule transaction. Une vente bénéficiaire ne se résume donc pas à appliquer un pourcentage au montant reçu.
Certains fonds, notamment obligataires ou mixtes, peuvent également relever du régime dit « taxe Reynders », lié à leur composante de créances. Ces mécanismes ont des bases et des conditions différentes. Pour les comprendre, il faut identifier le fonds et les règles qui lui sont applicables, plutôt qu'additionner des taux trouvés dans plusieurs tableaux.
Savoir ce que fait son intermédiaire
La banque ou le courtier peut accomplir une partie des formalités et prélever certaines taxes. Il reste utile de vérifier ce qui est effectivement pris en charge, particulièrement lorsque l'intermédiaire est établi à l'étranger.
Un compte étranger peut entraîner des obligations même en l'absence de revenu : communiquer ses données au Point de contact central de la Banque nationale et mentionner son existence dans la déclaration fiscale sont deux démarches distinctes. Une déclaration de compte est une obligation administrative, pas un impôt supplémentaire.
Transmettre fait aussi partie de la réflexion
Donner une partie de son épargne ou de son portefeuille ouvre un autre chapitre. Les droits de donation relèvent de règles régionales, et l'enregistrement de la donation joue un rôle déterminant. La Région compétente dépend du domicile fiscal du donateur et, en cas de déménagement, de son historique. Une transmission mérite donc une réflexion propre, au-delà du choix des placements.
Des repères à acquérir en formation
Dans les formations de la Méthode Puzzle, la fiscalité s'inscrit dans la compréhension des placements. Nous apprenons à distinguer les grandes familles de taxes, à repérer les moments où elles peuvent intervenir et à identifier les informations nécessaires avant de décider.
Les situations concrètes permettent de relier ces notions à la gestion d'un portefeuille : acheter un ETF, percevoir un dividende, changer d'intermédiaire ou vendre pour rééquilibrer son allocation. Ces exemples donnent l'occasion de poser les bonnes questions :
- Quelle règle concerne ce support ?
- Qui se charge des formalités ?
- Quel document faut-il conserver ?
- Quelle information doit encore être vérifiée ?
Cette compréhension aide à replacer la fiscalité parmi les autres critères de décision : l'objectif du placement, son horizon, ses risques et ses coûts. Un traitement fiscal favorable ne suffit pas, à lui seul, à rendre un produit adapté à un projet.
Une matière à suivre dans le temps
Les règles évoluent, les conditions d'application aussi. Un tableau conservé plusieurs années peut devenir trompeur. Notre ligne de conduite repose sur une documentation sourcée, des dates de vérification visibles et une mise à jour régulière des ressources utilisées en formation.
L'ambition est de donner à chacun des repères fiables pour comprendre ses placements, reconnaître les points qui demandent une vérification et savoir quand faire appel à un professionnel pour sa situation personnelle.
Découvrir les formations de la Méthode Puzzle
Information pédagogique générale, sans conseil fiscal personnalisé.
Sources
Sources officielles consultées le 28 septembre 2026. Les liens permettent de vérifier les règles détaillées et leur évolution.
- SPF Finances — Revenus de l'épargne et des placements
- Wikifin (FSMA) — Les taxes sur vos investissements belges
- SPF Finances — Taxe sur les plus-values
- SPF Finances — Taxe annuelle sur les comptes-titres
- Wikifin (FSMA) — Déclarer vos comptes à l'étranger
- Wikifin (FSMA) — Enregistrer la donation ?
- Wikifin (FSMA) — Les coûts liés à une donation