Au-delà du battage médiatique : décortiquer la chaîne de valeur de l’IA pour mieux investir
Des centaines de milliards de dollars sont investis pour construire les capacités de l’intelligence artificielle. Ces montants donnent la mesure d’une révolution technologique et du pari économique qui l’accompagne. Pour l’investisseur, l’enjeu est de comprendre ce qu’ils financent, qui en tire des revenus et à quelles conditions ces revenus pourront devenir des bénéfices durables.
Par Laurent Daelman · · Lecture : environ 10 minutes
Du bruit médiatique à la mécanique réelle
Les montants constituent le point de départ. Dans son étude d’avril 2026, l’Agence internationale de l’énergie relève que les dépenses d’investissement de cinq grands groupes technologiques ont dépassé 400 milliards de dollars en 2025. Elle anticipe alors une hausse de 75 % en 2026, soit un ordre de grandeur supérieur à 700 milliards. Ce sont des dépenses d’équipement, largement orientées vers les datacenters, et non des prises de participation dans les seules entreprises d’IA.
À un autre horizon, McKinsey estime les besoins mondiaux d’investissement dans les datacenters à 6 700 milliards de dollars sur 2025-2030, dont 5 200 milliards pour les capacités liées à l’IA. C’est un scénario de besoins futurs, pas une somme déjà financée ou contractualisée. Distinguer dépenses réalisées, budgets prévus et engagements fermes est le premier travail de l’analyse.
Cette mobilisation de capitaux accompagne une révolution technologique dont les usages et les modèles économiques continuent de se construire. Son ampleur n’apporte aucune certitude sur les entreprises qui conserveront leur avance, sur leurs marges futures ou sur le rendement de leurs actions. Une technologie peut transformer l’économie tandis qu’une partie de ses investisseurs perd de l’argent.
Les annonces et les réseaux sociaux condensent souvent cette complexité en quelques noms et un scénario séduisant. La Méthode Puzzle s’appuie sur les comptes, les contrats et les dépendances entre entreprises pour relier l’analyse du secteur à la construction d’un portefeuille. Où la valeur se crée-t-elle ? Qui peut la conserver ? Quel prix paie-t-on aujourd’hui pour cette possibilité ?
Les maillons de la chaîne, du sous-sol au sommet
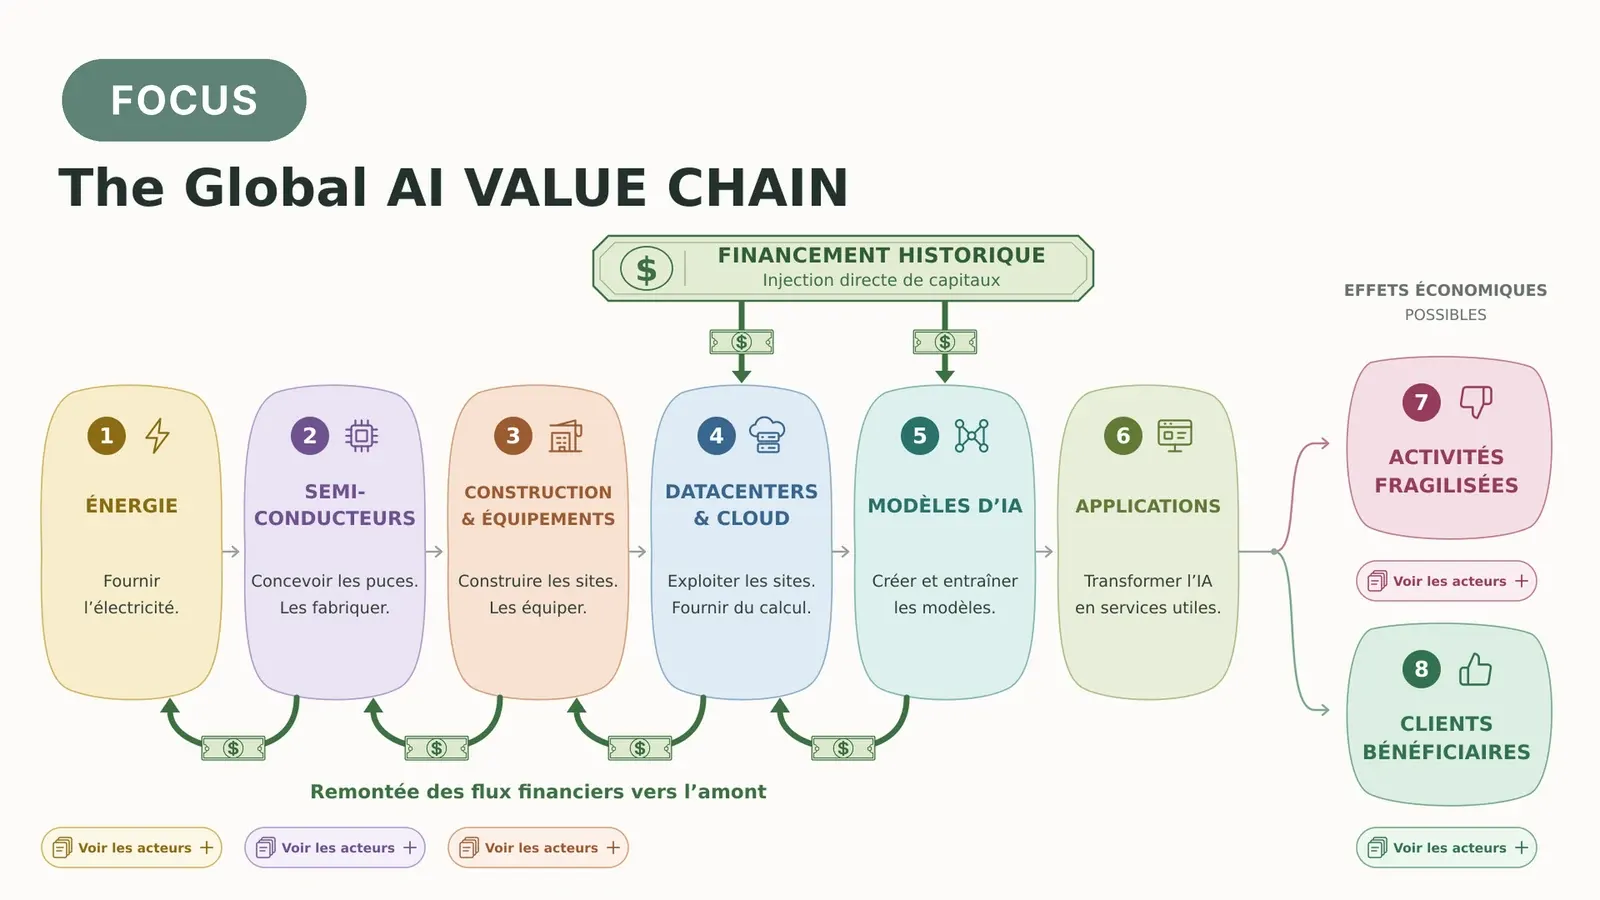
Le premier schéma organise cette lecture en six maillons. Chacun possède ses contraintes, son calendrier d’investissement et ses sources de revenus.
L’amont : ce qu’il faut pour que tout tourne
- L’énergie : produire l’électricité, la transporter et obtenir les raccordements. Une capacité de calcul annoncée ne fonctionne que si son alimentation est disponible.
- Les semi-conducteurs : concevoir et fabriquer les puces, la mémoire et leurs composants. L’avance technologique compte, tout comme les capacités de production, les prix et le renouvellement des équipements.
- La construction et les équipements : bâtir les sites, installer l’alimentation électrique, le refroidissement et les réseaux. Un carnet de commandes doit encore se transformer en livraisons rentables.
Le socle : la puissance de calcul
- Les datacenters et le cloud : financer et exploiter les infrastructures, puis vendre leur utilisation. Le taux d’occupation, le coût du financement et la durée des contrats influencent leur rentabilité.
- Les modèles d’IA : développer, entraîner et faire fonctionner les modèles. Le défi économique associe performance, coût de chaque utilisation et capacité à facturer un service différencié.
L’aval : l’usage
- Les applications : intégrer ces capacités dans des services utiles. Leur valeur dépend aussi de l’accès aux clients, des données, de la qualité d’exécution et de leur place dans les processus de travail.
Les dépenses se transmettent vers l’amont : un fournisseur de modèles achète du calcul ; un opérateur de cloud commande des serveurs et de l’électricité. Mais les investissements précèdent souvent les recettes des utilisateurs. Dans cet intervalle, les actionnaires, les prêteurs et les partenaires commerciaux apportent les moyens de construire.
Suivre un flux d’argent ne suffit donc pas : il faut comprendre sa nature et son calendrier. Une levée de fonds ne constitue pas du chiffre d’affaires ; une commande n’est pas encore un encaissement ; un revenu n’est pas un bénéfice. Et une infrastructure indispensable peut offrir un rendement médiocre si elle a coûté trop cher ou reste sous-utilisée.
Un cas concret : ce que révèle le dossier d’introduction en Bourse d’Anthropic
Le prospectus provisoire déposé par Anthropic auprès de la SEC le 26 octobre 2026 permet d’observer ces relations chez le développeur de Claude. Il fournit une base documentée pour l’analyse, avec des comptes, des engagements et des facteurs de risque. Il reste un document publié par l’entreprise, dont les perspectives doivent être examinées comme des hypothèses.
Une croissance spectaculaire, mais plusieurs lectures du résultat
Au deuxième trimestre 2026, Anthropic réalise 11,6 milliards de dollars de chiffre d’affaires, contre 787 millions un an auparavant. Le résultat d’exploitation atteint 974 millions de dollars, tandis que la perte nette s’élève à 66,3 milliards. Celle-ci comprend notamment 59,6 milliards de charges de réévaluation d’instruments financiers.
Ces réévaluations ne correspondent pas à des décaissements de la période. Elles rappellent toutefois que les financements peuvent comporter des droits coûteux pour les actionnaires. L’analyse doit distinguer performance opérationnelle, résultat comptable et trésorerie. Un trimestre d’exploitation bénéficiaire ne démontre pas, à lui seul, une rentabilité durable.
Des engagements considérables envers l’amont
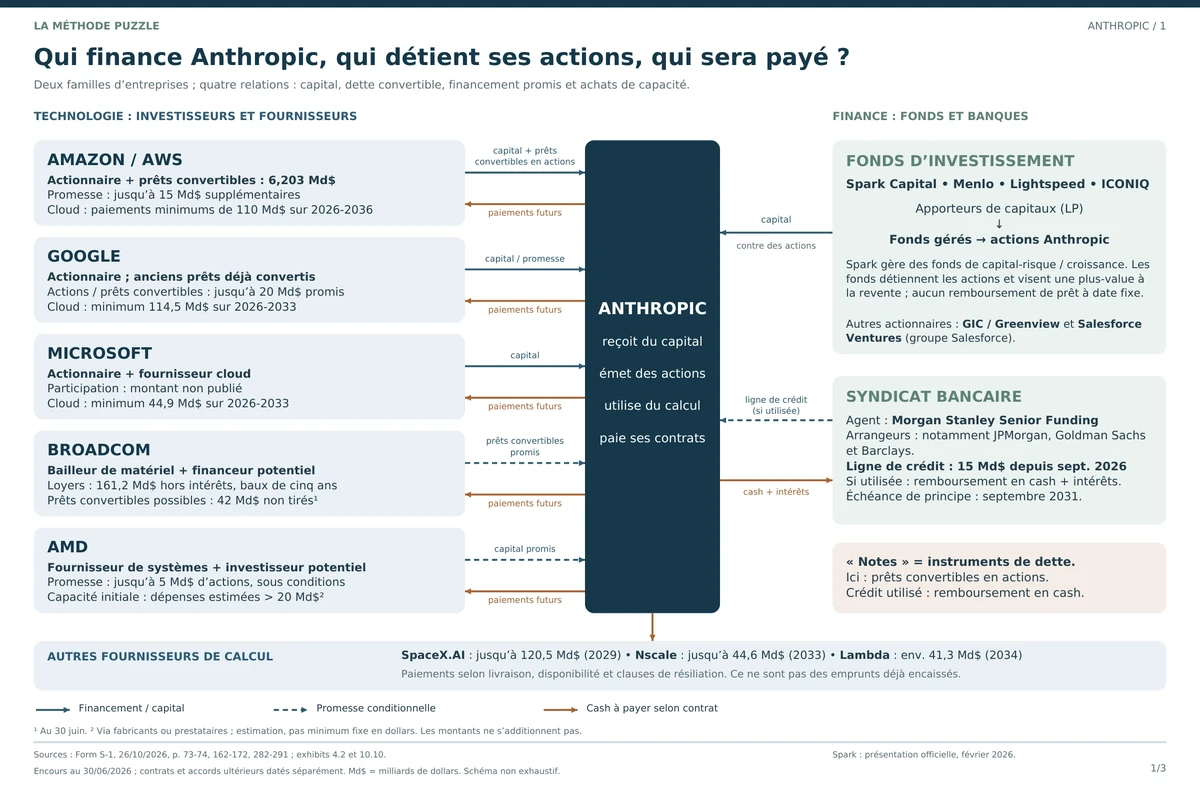
Les contrats décrits prévoient notamment des achats minimums d’environ 110 milliards de dollars auprès d’Amazon entre mai 2026 et avril 2036, et 114,5 milliards auprès de Google entre avril 2026 et juillet 2033. Ces minimums ne dépendent pas simplement de l’utilisation effective, sous réserve d’exceptions contractuelles.
Pour l’investisseur, l’enjeu est le décalage entre des obligations qui peuvent durer des années et des revenus encore très sensibles à l’adoption, aux prix et à la concurrence. Si la demande progresse moins vite que prévu, qui supporte la capacité inutilisée ? Si le calcul devient moins cher, quelle marge de manœuvre reste-t-il pour adapter les contrats ? Les clauses de livraison, de résiliation et de financement deviennent aussi importantes que les montants annoncés.
Les mêmes acteurs peuvent occuper plusieurs rôles
Amazon et Google associent investissement au capital, fourniture de calcul et distribution des modèles. Ils développent aussi leurs propres offres d’IA. Une relation peut donc apporter à Anthropic des moyens financiers et des débouchés, tout en créant une dépendance commerciale et une concurrence.
Les acteurs financiers répondent à d’autres logiques. Spark Capital, par exemple, gère des fonds de capital-risque et de croissance qui investissent l’argent de leurs souscripteurs. Le fonds actionnaire recherche une appréciation de sa participation et une possibilité de sortie. Il ne détient pas, du fait de ses actions, une créance remboursable à date fixe.
Les « notes » convertibles sont des instruments de dette dont le contrat organise une possible conversion en actions. Leurs conditions déterminent le nombre d’actions reçu, la dilution et les cas de remboursement. Une ligne de crédit bancaire donne accès à des fonds : le montant disponible n’est pas le montant emprunté ; les sommes tirées doivent être remboursées selon le contrat. Enfin, les achats de calcul et les loyers rémunèrent des services ou des équipements : ce sont des obligations commerciales, distinctes des emprunts.
Cette lecture permet d’évaluer ce que chaque partenaire peut gagner et les risques qu’il conserve. Les participations croisées ne prouvent ni que les revenus sont artificiels, ni que la rentabilité future est assurée. Il faut examiner la demande des utilisateurs, les conditions de vente et la capacité à honorer les engagements sans dépendre indéfiniment de nouveaux financements.
Les impacts cachés dans l’économie réelle
La transformation dépasse les entreprises qui vendent de l’IA. Elle peut modifier le coût d’un service, accélérer une recherche, rendre un produit possible ou déplacer le pouvoir de négociation entre fournisseurs et clients. Le Catalyseur IA propose deux angles de lecture, qui peuvent coexister dans une même entreprise.
Des activités fragilisées
Certaines prestations deviennent plus faciles à reproduire ou moins coûteuses à fournir :
- les productions standardisées, comme certaines traductions, synthèses ou créations visuelles ;
- les services dont la valeur repose surtout sur l’accès à une information désormais plus accessible ;
- les modèles facturant des heures ou des opérations, lorsque l’automatisation réduit le travail nécessaire.
L’exposition d’une tâche ne condamne pas toute une entreprise. Celle-ci peut adapter son offre, améliorer son service ou valoriser davantage ses données, sa responsabilité et sa relation client. L’analyse porte sur la part du revenu menacée, la vitesse d’adaptation et le coût de cette transition.
Des clients bénéficiaires
L’IA peut améliorer la productivité, la qualité ou les possibilités d’action. Une entreprise industrielle, un assureur ou un distributeur peut en bénéficier sans vendre elle-même de technologie. Mais un gain de productivité ne se retrouve pas automatiquement dans sa marge : il peut financer de nouveaux investissements, être absorbé par les coûts d’intégration ou être transmis aux clients par une baisse des prix.
La question devient alors : qui conserve le gain économique ? L’entreprise qui utilise l’outil, son fournisseur, ses salariés ou ses clients ? La réponse dépend de la concurrence et du pouvoir de négociation. Elle peut évoluer à mesure que la technologie se diffuse.
Lire les pièces du puzzle
Dans La Méthode Puzzle, ce décryptage sert à relier la connaissance d’un secteur à la construction d’un portefeuille cohérent. Il aide à préciser ce que l’on possède déjà, les hypothèses sur lesquelles repose une valorisation et les éléments qui pourraient les remettre en cause.
Quelques questions donnent une direction concrète à ce travail :
- Quelle exposition possède-t-on déjà ? Plusieurs actions ou fonds peuvent dépendre des mêmes dépenses d’IA, même lorsqu’ils appartiennent à des secteurs différents.
- Quel risque porte chaque entreprise ? Celui de financer les équipements, de trouver les utilisateurs, de maintenir les prix ou d’honorer des engagements fixes ?
- Quelles attentes sont déjà dans le cours ? Une forte croissance peut être insuffisante si la valorisation suppose une exécution presque parfaite.
- Quels faits feraient évoluer l’analyse ? Adoption payante, marges, trésorerie, commandes effectivement livrées, taux d’utilisation ou nouvelles conditions de financement.
Ces réponses peuvent conduire à renforcer une exposition, à la limiter ou à attendre. Elles rendent le positionnement plus cohérent avec l’horizon d’investissement et le risque accepté.
L’IA ouvre un champ de transformations dont les applications et la répartition des bénéfices restent en partie inconnues. Cette incertitude appelle une analyse exigeante et révisable. C’est l’approche de La Méthode Puzzle : comprendre assez bien les mécanismes pour investir avec discernement, et garder assez d’humilité pour revoir ses convictions.
Cet article est une démarche d’éducation. Il ne constitue pas un conseil en investissement.
Découvrir la formation Gestion de portefeuille
Sources et repères pour approfondir
- Source principale - Anthropic, PBC, Form S-1 déposé le 26 octobre 2026 auprès de la SEC. Résultats trimestriels : p. 158 ; financements et engagements d’infrastructure : p. 162-172 ; relations avec les investisseurs : p. 282-291 ; facteurs de risque : p. 26-119. Résultats intermédiaires non audités. Prospectus provisoire, susceptible d’amendements.
- Agence internationale de l’énergie, Key Questions on Energy and AI, avril 2026, synthèse et graphique des dépenses d’investissement, mis à jour le 15 avril 2026. Plus de 400 milliards de dollars en 2025 et hausse de 75 % anticipée pour 2026. Le périmètre est celui des dépenses d’investissement des groupes étudiés ; il ne correspond pas exclusivement à l’IA. Les données 2026 sont des estimations publiées à cette date.
- McKinsey, The cost of compute: A $7 trillion race to scale data centers, 28 avril 2025. Scénario de besoins d’investissement cumulés sur 2025-2030 : 6 700 milliards de dollars, dont 5 200 milliards pour l’IA. Ce sont des projections, pas des financements acquis ; elles ne s’ajoutent pas aux montants de l’AIE.
- Illustrations - La Méthode Puzzle : chaîne de valeur de l’IA et schéma des relations financières d’Anthropic, fournis pour cet article. Les observations sur les risques, les bénéfices possibles et le portefeuille constituent une grille d’analyse, pas une prévision de performance.